Payeer
Показаны сообщения с ярлыком Ислам. Показать все сообщения

среда, 12 июля 2017 г.

Хавала (Hawala). Система переводов в исламских странах

Хавала (Пакистан, Авганистан, Индия), хувала (страны персидского залива) — неформальная финансово-расчётная система, используемая преимущественно на Востоке, в Африке и Азии. Другие названия — фэй чьен(Китай), падала (Филиппины), худж или хунди (Пакистан), хуи куан (Гонконг), кса-вилаад (Сомали) и фей кван(Таиланд). В арабском языке слово «хавала» означает «вексель», «расписка».

Система сформировалась в Индостане задолго до появления западной банковской системы и до распространения западного банковского дела на мусульманском Востоке. Используется эта система расчётов в основном иммигрантами, зарабатывающими на Западе и отсылающими деньги родственникам.
Система хавала основана на переводе денежных средств путём однократных уведомлений и подтвержденией по электронной почте, факсу или телефонными звонками. Последнее время в качестве лидера коммуникаций в данной сфере испоьзуется skype связь, как нааиболе конфиденциальный способ связи. Материальные ценности в виде денег, золота и драгоценных камней перемещаются из страны в страну без сопроводительных финансовых документов. Учитывая, что все финансовые транзакции осуществляются в ходе своповых операций (методом взаимозачёта) или при личных встречах (второе случается значительно реже), то отследить эти потоки государственные контрольные органы не в состоянии.

Общая схема работы

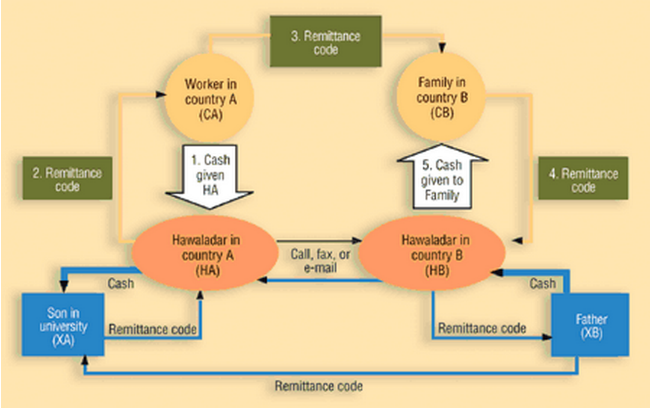
Клиент-отправитель обращается к нелегальному брокеру, который после получения денег отправляет своему партнёру в стране назначения платежа сообщение (телефоном, факсом, электронной почтой, skype и т. п.). Сообщение содержит только сумму, имя получателя платежа и код (чаще всего порядок цифр на купюре). Для получения денег достаточно прийти на рынок и обратиться к местному нелегальному брокеру и назвать код платежа. Предполагается, что всего в мире действует около 5000 брокерских пунктов хавалы.
Расчёты между двумя брокерами (или укрупнённо — между страной-отправителем платежей и страной-получателем) в дальнейшем проводятся по клиринговой схеме, включая использование для закрытия сальдо контрабанды золота, драгметаллов и т. п.
Учитывая неподконтрольность государственным органам и хаотичность данной расчётной системы, хавала активно работает и для рынка наркотиков, финансирования терроризма и др.
"Хавала" (также известный как хунди) является неформальная система перевода значения исходя из результатов честь и огромная сеть деньги брокеров, которые в основном расположены в Ближнем Востоке, в Северной Африке, на Африканском Рогеи в Южной Азии.

Происхождение и история хавалы

"Хавала" имеет свои истоки в классическом исламского праве, и упоминается в текстах исламской юриспруденции в начале восьмого века. хавала себя позднее повлияли на развитие банковских терминов, существующих в общем праве (common law) и в  частно праве (private law), таких как"Аваль" в французском праве и Avallo в итальянском права.
Банковские терминны, широко использущиеся в соврменной практике, такие как  "Аваль" и Avallo сами были получены от "хавала". Перевод долга, который не допускался в соответствии с римским правом, стал широко распространенный в средневековой Европе, особенно в коммерческих операциях", было связано с большой степенью сделок, совершаемых итальянскими бизнесменымис Исламским миром в Средние века.
Появилась также нерприменяемая в римском праве норма,  когда лицо, действуя как агент,  имеет правозаключить обязательный договор от имени другого лица, действуя как его агент (уполномоченный представитель. В римском праве подрядчик (лицо заключившее договор) сам считается участником договора, и он заменяет второе лицо, действовуя от имени доверителя а второй, с тем чтобы передать права и обязанности, вытекающие из договора с ним.  С другой стороны, в исламском праве и позднее в общем праве широко стало использоваться агентские отношения в качестве одного из институтов в области договоров и выполннения обязательств в целом.
"Хавала", как полагают, возникла для финансировании торговых сделок вокруг новых торговых центров мира в начале средневекового периода. В Южной Азии, хаваа выполняла функции полноценного рыночного инструмента перевода денег, которые лишь постепенно заменены инструментами официальной банковской системы в первой половине двадцатого века. На сегодняшний день "хавала" также является основным способом перевода денег для трудящихся-мигрантов в страны их проживания родственников.

Как работает хавала

В большинстве базовый вариант работы системы "хавала" предполагает, что деньги передаются через сеть "хавала" брокеров или хаваладаров. Клиент находит хавала посредника в одном городе и дает сумму, которую необходимо перечислить для получателя в другом городе и как правило это иностранных город. Хавала брокер звонит другому "хавала" посреднику в другом городе (стране) где находится получатель и дает указания о выдаче наличных средств (как правило, минус небольшая комиссия), и обещает урегулировать второму брокеру в иностранном городе погоасить задолженность за услугу выдачи наличных через некотрое время.
Уникальной особенностью системы является то, что не существует никаких  долговых инструментов, которыми обмениваются хавала брокеры; сделки происходит исключительно на доверии и под гарантии всей системы. Поскольку эта система не зависит от правового обеспечения требований и государства, она может работать даже при отсутствии юридических норм и банковской системы. Действуя по неофициальным инструкциям и простым сообщениям брокеров, организовываются клириновые расчеты между брокерами, через определенные периоды. Расчет и погашение задолженности между "хавала" брокерами могут принимать различные формы, и не обязательно должны принимать форму прямых операций с наличными.
В дополнение к комиссии, "хавала" брокеры часто получают свою прибыль в также на том, что занимаются конвертацией валюты при проведении платежей. Как правило, средства для отправки отдаются в систему в валюте страны отправителся или долларах США, а выдаются в в другой стране соответвенно в валюте страны-получателя валюты. Как правило транзакции, зачастую проводятся без каких-либо операций с иностранной валютой, обмен валюты при необходимости может быть организован в других местах помимо официальных обменных курсов.
"Хавала" является привлекательным для клиентов, поскольку она обеспечивает быстрый и удобный перевод денежных средств, как правило, гораздо ниже, чем комиссия, которая взимается банками и официальными системами денежных переводов. Ее преимуществами являются наиболее очевидным, когда принимающая страна относится к групе, где отсутствуют рыночные курсы обмена валют, или обмен валют контролируется государствоом - это было характерно для многих типичных получения таких странах, как Пакистан или Египет), или когда банковская система в принимающей стране малоразвита в таких местах, как Афганистан, Йемен, Сомали). Кроме того, в некоторых частях мира это единственный вариант для законных переводов средств, и хавала была использована организациями по оказанию помощи в районах, где это наиболее было необходимо.
Кроме того, переводы являются неофициальными и не имеют эффективного регулирования со стороны правительства, что является главным преимуществом для клиентов в странах с налоговыми, валютными, имиграционными и прочими проблеами. В некоторых странах, "хавала" фактически регулируется органами местного самоуправления и хаваладары имеют лицензии для выполнения своих посреднических услуг денег.

Хавала: быстро, выгодно, удобно


Индусу с просроченной турвизой, моющему посуду в одной из забегаловок Нью-Йорка, надо отправить $2-3 тыс. своим родственникам в Мумбай. Но ни в банк, ни в Western Union он не пойдет. Он направится в один из индийских магазинов, хозяин которого одновременно является и оператором хавалы, хаваладаром. Он отдаст ему доллары, а уже на следующий день к его родственникам явится посланник местного хаваладара и вручит перевод в индийских рупиях.

Все происходит очень быстро. Хаваладар из Нью-Йорка связывается с коллегой в Мумбае по телефону или с помощью скайпа и сообщает, какую сумму и кому надо передать. Образовавшийся долг будет позднее покрыт поставкой товара или продан другому хаваладару, у которого есть обратный интерес в Мумбае по переводу денег в США. Пересчет долларов в рупии будет проведен по курсу «черного» рынка, который, как правило, выгоднее официального. А значит, небольшое вознаграждение не более 5%, которое мумбайский хаваладар оставит себе, - получатели денег даже не заметят. И для отправителя, и для получателя услуга будет выглядеть как бесплатная.
На деле же очень часто сделки приобретают более сложный характер. К примеру, хаваладар в Ливерпуле незадолго до Нового года получил в общей сложности 75 тыс. фунтов стерлингов от живущих здесь пакистанцев для того, чтобы отправить их в район города Лахор. Параллельно их надо обменять на пакистанские рупии, но хаваладар в Лахоре такой суммой наличных для выдачи (примерно 10 млн. рупий) не располагает.

Примерно в то же время к хаваладару в Карачи обращается местный предприниматель, которому нужно оплатить поставку телевизоров из Китая. Поставщик требует, чтобы $100 тыс. были переведены на его счет в одном из банков Гонконга. Хаваладары из Ливерпуля и Карачи обращаются к посреднику в Дубае (ОАЭ), который определяет, что суммы примерно равны, и советует, как осуществить сделку.

После этого ливерпульский хаваладар покупает на Лондонской валютной бирже $100 тыс. и отправляет их телеграфным переводом на счет дубайского посредника в нью-йоркском Bank of America. Хаваладар в Карачи получает от своего предпринимателя 10 млн. рупий и отправляет их хаваладару в Лахор, который организует доставку переводов по адресам согласно инструкциям из Ливерпуля. И, наконец, дубайский посредник переводит $100 тыс. на гонконгский счет фирмы, отправившей телевизоры в Карачи.

Без конца и без края

Центр хавалы - Дубай в ОАЭ, где действуют сотни валютообменных домов, которые и организуют основную долю крупных сделок по каналам хавалы. Этот эмиратский городок стал крупным финансовым центром этого региона не только благодаря нефтяным деньгам. Свою роль сыграли географическая близость к развивающимся государствам Индийского океана и всего Азиатско-Тихоокеанского региона, оффшорный финансовый режим, а также тот факт, что в результате войны в Ливане осталась незанятой ниша банковского центра Ближнего Востока. Не последнюю роль играет и постоянство курса местного дирхама к основным мировым валютам.

Сложная сделка, о которой говорилось выше, - на самом деле простая. Реально дубайские операторы хавалы проворачивают куда более сложные схемы со множеством участников, валют и совершенно разными суммами. О том, какие средства проходят по этим каналам, эксперты говорят очень уклончиво. Считается, что только в США ежегодно через хавалу проводится около $200 млрд. 1100 пакистанских хаваладаров ежегодно переводят около $5 млрд. Специалисты Интерпола утверждают, что в Индии оборот хавалы составляет до 40% валового национального продукта, который в 2005 г. был равен $3,6 трлн. По подсчетам Роджера Балларда, директора Центра прикладных исследований Южной Азии Манчестерского университета, только пакистанская община в Великобритании ежегодно пересылает на родину от 500 млн. до 1 млрд. фунтов стерлингов (от $900 млн. до $1,8 млрд.). А есть еще общины выходцев из Ирана, Афганистана, Индии, Сомали...

Поэтому утверждениям о том, что через хавалу проходит примерно столько же средств, сколько и по легальным каналам денежных переводов, можно верить.

Через законы и границы


Сегодня хавала переживает ренессанс. Возникшая во времена караванной торговли, она остается востребованной и в эпоху глобализации, нарастания миграционных потоков, взрывного развития международных связей малого и среднего бизнеса, вызванного прорывом в развитии телекоммуникаций. Не в последнюю очередь популярность хавалы основывается на ужесточении банковского надзора, т. к. позволяет эффективно обходить многие препятствия нормативного характера.

Как отмечает Роджер Баллард, хавала «позволяет исключить из системы устаревшие бюрократические процедуры. Хаваладары получают возможность сократить до минимума информационный обмен и осуществлять переводы денег с максимально возможной скоростью, надежностью и эффективностью».

Очень важный момент - надежность хавалы, которая держится на безупречной деловой репутации операторов и их абсолютном доверии друг к другу. Это отличный образец распределенной системы, эффективность, надежность и безопасность которой определяются качественными параметрами ее элементов. И если отдельный элемент не соответствует требованиям клиентуры, система легко находит ему замену. Как подчеркивает Р. Баллард, «несмотря на отсутствие центрального регистратора или центрального регулятора, о серьезных жалобах клиентов хавалы ничего не известно».

Основанная на полном доверии, она не требует удостоверений личности, что важно для людей, работающих нелегально. Перевод по хавале не оставляет следов, т. к. каждый оператор использует собственную систему учета: кто-то держит все в памяти, а кто-то применяет значки, подлинный смысл которых известен только ему.

Это и вызывает настороженность властей Европы и Америки, которые видят в этой системе удобный механизм для тайного финансирования любой нелегальной деятельности, будь то наркотрафик или терроризм.

Источник: http://www.taxc.ru/hawala.html

Хавала: Алгоритм работы системы подпольного банкинга, сохранившейся с древних времен


Несколько месяцев назад на Хабре был опубликован материал, в котором описывался алгоритм движения денег в банковской системе. Однако привычные нам банки — не единственный инструмент, которые жители разных стран мира используют для работы с финансами. 

Одна из таких финансово-расчетных систем получила название «Хавала». Она зародилась в Индостане задолго до появления банковской системы западного образца (по разным оценкам, она работала уже в 8 веке), и до сих пор используется многими гражданами стран Среднего Востока, Африки и Азии в качестве альтернативного инструмента расчетов.

Подпольный банкинг


Словом «хавала» в арабском языке обозначают вексель или посылку. Особенностью системы хавала является тот факт, что все финансовые операции (перемещение из страны в страну денег, драгоценностей или золота) выполняются без всяких документальных подтверждений — работа строится на доверии участников процесса. 

Главным звеном системы хавала являются брокеры системы — их называют «хаваладарами». Именно они организуют переводы между странами. При этом физически деньги не покидают пределы государства: отправитель просто отдает деньги брокеру в одной стране, получает от него секретный код (например, цифры с одной из купюр), который затем получатель в другой стране должен назвать второму брокеру, чтобы получить эквивалент начальной суммы в местной валюте. 

Впоследствии брокеры рассчитываются между собой по клиринговой схеме — для закрытия сальдо могут использоваться золото, драгоценные металлы, или оказываться какие-то услуги.

Точное количество брокеров хавалы, работающих в мире, невозможно подсчитать — оценки колеблются от 5000 до десятков тысяч. Существуют региональные разновидности хавалы, например, «хунди» в Индии.

Как это работает


Схему работы хавалы проще проиллюстрировать на примере. 

Предположим, что клиент (CA) из страны A хочет совершить перевод (или оплатить какие-то свои обязательства) в адрес клиента CB из страны B. Хаваладар (брокер) HA из страны A получает деньги в валюте страны A и предоставляет ему код для подтверждения транзакции. Затем он по email, факсу или телефону связывается с хаваладаром из второй страны (HB) и сообщает ему детали перевода и сумму, эквивалент которой в местной валюте нужно выдать получателю (CB). Чтобы получить деньги получатель должен назвать хаваладару код, который первый брокер назвал отправителю перевода. 


Такая схема называется «простой обратной хавалой» — в этом случае деньги физически не переводятся от брокера брокеру. Если предположить, что отправитель находится в США, а получатель в Индии, то индийский хаваладар осуществит выплату получателю из собственных средств. Впоследствии для сведения счетов брокер в США совершит выплату получателю в этой стране от имени клиента из Индии. 

С течением времени общая чистая сумма транзакций может уравновеситься, но обычно асимметрия денежных потоков между странами не позволяет этого добиться. Поэтому в конечном итоге проводятся взаиморасчеты, для которых могут даже использоваться переводы с помощью обычной банковской системы.

Описанный выше способ — не единственная разновидность хавалы. Существует также вариантытрехсторонних соглашений с брокерами. Хаваладары могут входить в состав сети, распространенной на несколько юрисдикций. Тогда они используют сальдо взаимных расчетов и корреспондентов для сведения своих соответствующих счетов. 

В примере выше брокеры из США и Индии могут работать в одной и той же широкой сети. После первой транзакции хаваладар из США становится должником индийского брокера. При этом второй брокер может иметь клиента, который хочет осуществить перевод в третью страну, например, Сомали. Если у этого брокера нет партнеров в нужной стране, он может обратиться за помощью к хаваладару в США, попросив его найти партнера в Сомали, который должен денег самому брокеру из США. Когда хаваладар в Сомали совершит выплату получателю от имени брокера в Индии все взаиморасчеты оказываются закрытыми.

Еще одним способом совершения выплат по системе хавала является использование торговых сделок с завышенными или заниженными счетами. Согласно отчету группы разработки финансовых мер борьбы с отмыванием денег (FATF), соглашения подобного типа распространены в Афганистане, Иране, Пакистане и Сомали. В такой конфигурации брокеры осуществляют платежи из активного сальдо наличных или безналичных средств по запросу той или иной организации, которая уже, в свою очередь, делает выплаты частным получателям в стране назначения перевода. 

Для чего нужна хавала


Хавала позволяет быстро (от 24 до 48 часов) переводить значительные суммы денег с минимальными комиссиями, делая операции совершенно «невидимыми» для властей стран, между которыми осуществляются транзакции. 

Как правило, переводы по системе «обратной хавалы» используют иммигранты из развивающихся стран для отправки денег на родину. Не всегда отправители денег хотят к себе лишнего внимания или в принципе имеют возможность пользоваться банковскими услугами. Они могут находиться в стране нелегально или с просроченной визой. В таком случае хавала становится практически единственным средством отправки денег без необходимости подтверждать свою личность, что обязательно потребуется в случае банковского перевода.

Помимо частных лиц, переводами хавалы пользуются целые страны — в 2008 году издание Financial Times публиковало разбор того, как с помощью этой финансовой системы страна обходила санкции, наложенные на ее банки. Как выяснили журналисты, центральный банк Ирана выдавал брокерам хавалы лицензии на деятельность по переводу денег, которые в конечном итоге оказывались на счетах в банках США, Европы и страны Азии.


Отношение властей


Простота использования системы, а также ее непрозрачность для представителей власти и минимум «бумажной волокиты» делают хавалу привлекательным инструментом для отмывания денег или уклонения от уплаты налогов. Существуют также подозрения в использовании хавалы террористическими организациями — спецслужбы США обратили внимание на систему после атак 11 сентября.

Находили пункты сети хавала и в России — например, несколько лет назад СМИ писали о закрытии целой сети подпольных пунктов по переводу денег в Москве.

Противодействие «теневым банкам» хавалы — крайне сложная задача. Некоторые экономисты даже предлагают идти не по пути их запрещения, а предотвращения использования хавалы для преступных целей. Одним из них является заместитель директора Международного валютного фонда (МВФ) Мохаммеда Эль-Корчи в своей статье “The Hawala System” еще в 2002 году заявил о том, что пока у людей есть причины, использовать хавалу, такие системы будут существовать и даже расширяться. 

«Если формальный банковский сектор собирается конкурировать с теневым бизнесом денежных переводов, ему нужно фокусироваться на улучшении качества сервиса и снижении комисиий, — считает Эль-Корчи. — Кроме того, властям нужно вести постоянную работу по модернизации и либерализации финансового сектора, а также устранения его неэффективностей и слабых мест, создающих неудобства для пользователей».

Список литературы:

  1. «Роль систем «Хавала» и других аналогичных услуг в отмывании денег и финансировании терроризма», отчет FATF
  2. The Hawala System”, Mohammed El-Qorchi
  3. «How Iranians are avoiding sanctions», Anna Fifield / Financial Times
  4. «Hawala, or the Bank that Never Was», Sam Vaknin, Ph.D.

Источник: https://habrahabr.ru/company/latera/blog/267961/

Хавала - «посылки» на доверии

В арабском мире действует своя, неформальная система денежных переводов. Она называется хавалой (от арабского - «посылка», «вексель»). Используется в основном на Среднем Востоке, в Африке и Азии. Основные клиенты - гастарбайтеры, работающие в Европе и США. Ею обычно пользуются нелегальные мигранты, у которых нет прописки и подтверждения легального источника доходов (такие условия выдвигают европейские банки при переводе средств). В России, как утверждают в силовых структурах, тоже есть небольшая сеть хавалы.
В отличие от официальных систем денежных переводов мусульманская сеть построена на доверии, а не на официальных документах. Обычно ее отделения работают под прикрытием какой-либо маленькой компании - по ремонту часов, продаже фруктов и других. Переводят средства за небольшую комиссию, которая зависит от дальности перевода, суммы и значимости человека, который отправляет деньги.
Уведомления приходят по электронной почте или по телефону. Сообщение обычно содержит только сумму, имя получателя платежа и код. Предполагается, что всего в мире действует около 5000 брокерских пунктов хавалы. Обычно они функционируют на крупных базарах. И нередко ими пользуются в незаконных целях.

пятница, 7 ноября 2014 г.

Скоро возможна смена полюсов

Магнитные полюса Земли могут поменяться местами за 90 лет


Ученые-геологи из Калифорнии в ходе долгих исследований смогли получить информацию о скоротечной инверсии магнитного поля нашей планеты (процесс смены между собой магнитных полей). Такая перемена скорее всего случится на глазах одного поколения. 

Исследователям известно, что направления магнитных полей Земли в прошлом менялось много раз, но не раскрыты причины такого явления, а так же его периодичность. Ранее ученые полагали, что инверсия проходит довольно в долгие сроки, но новые результаты исследования говорят об обратном — все может случиться рекордно быстро.

Такой вывод ученые сделали во время изучения отложений в древнем озере в районе Рима. Ученые выяснили возраст этих отложений, а так же изучили их намагниченность, поэтапно проследив за эволюцией магнитного поля нашей планеты за довольно большой промежуток времени. В результате исследований стало ясно, что последняя смена полюсов между собой произошла 786 тыс лет назад (ранее ученые не могли определить точность данной цифры).

Перед полной инверсией магнитное поле Земли было нестабильно и это продолжалось почти 6 тыс лет. В этот промежуток времени магнитное поле планеты резко слабело два раза. После второго ослабевания поля произошел быстрый переворот северного и южного полюсов на 180 градусов. Полюса менялись местами со скоростью два градуса в год, а значит их полная инверсия прошла за 90 лет.

Ученые говорят о том, что следующая инверсия магнитного поля Земли может произойти в такие же сроки. Те люди, которые будут жить во время смены магнитного поля, смогут наблюдать тот факт, что стрелка компаса к концу их жизни будет указывать на юг, а не на север, как это было в начале их жизни. Исследователям не ясно, когда произойдет смена магнитного поля, известен лишь тот факт, что в ходе данного процесса выйдет из строя абсолютно вся электроника.
 
01.11.2014
http://www.catalogmineralov.ru/news_magnitnyie_polyusa_zemli_mogut_pomenyatsya.html

суббота, 25 октября 2014 г.

Россия будет халяльной

Фото: PhotoXPress.RU


Бум продаж халяльной пищи в России вызвал интерес к нашему рынку со стороны продуктовых компаний из ближневосточных стран. О планах выйти на отечественный рынок заявил крупнейший производитель халяльной продукции в странах Персидского бассейна — компания Al Islami Foods из Дубая (ОАЭ). В арабской компании уверены, что продукты с сертификатом «халяль» будут востребованы не только среди мусульман, но и потребителей, придерживающихся иных религиозных воззрений. Рынок халяльной продукции в стране вырос в три раза за последние годы и имеет большой потенциал для дальнейшего роста.
По данным исполнительного директора консалтинговой компании «Ринкон-менеджмент» Константина Корнеева, халяльная продукция уже составляет не менее 10% объема продаж говядины и баранины в России. «За последние три года продажи халяль в России выросли примерно в три раза. Сейчас все крупные российские производители мяса и мясной продукции прошли сертификацию на выпуск этого вида продукции и имеют ее в своем ассортименте, — говорит эксперт. — В России сертификацией занимаются центры в Москве и Казани».
Такой рост продаж не остался незамеченным и на берегах Персидского залива. Крупный производитель халяльной продукции из Объединенных Арабских Эмиратов Al Islami Foods на этой неделе объявил о планах по выходу на рынки России и стран СНГ. «Для начала мы бы хотели занять 1% российского рынка мясной продукции. Но даже это означает, что число наших потребителей увеличится на 3 млн человек. Это больше, чем мы кормим здесь, в ОАЭ», — не скрывает восторга коммерческий директор Al Islami Foods Азиз Ираки.
По словам г-на Ираки, руководить продажами в Восточной Европе Al Islami Foods будет из офиса в Дубае. В России компания выберет местного дистрибьютора и логиста, хорошо знающего местный рынок. Компания планирует за первые два года работы выйти на уровень продаж от 30 млн до 55 млн долл. в год. Для обеспечения экспансии в Россию Al Islami Foods строит крупный завод в Дубае с производственной мощностью 1,5 тыс. т продукции в месяц. Азиз Ираки говорит, что для российских потребителей будут предложены аутентичные продукты компании, однако Al Islami готова подстраиваться под местные гастрономические привычки населения и менять рецептуру специально для России.
Al Islami Foods имеет несколько местных заводов, на которых компания перерабатывает сырье из Бразилии, США и других стран, но большая часть продукции пакуется в других странах. Это крупная маркетинговая компания, которая очень сильно капитализировалась на бренде, говорит президент компании AgriFood Strategies Альберт Давлеев. Этот бренд очень яркий с точки зрения ислама и маркетинга. Если этот бренд придет в Россию, то он станет успешным, уверен г-н Давлеев.
 
«Для Al Islami есть уникальные ниши на российском рынке — продукты глубокой переработки. К примеру, халяльные куриные наггетсы или бургеры. В России есть эти продукты, но нет халяльных. Дополнительным конкурентным преимуществом является страна происхождения этой продукции. Но пустят ли эту продукцию в Россию с точки зрения санитарно-ветеринарных требований?» — сомневается эксперт. Заводы-поставщики сырья для Al Islami должны быть сертифицированы российскими ветеринарными службами.
 
Ниша халяльной продукции довольно быстро трансформируется в рыночный сегмент, подчеркивает г-н Давлеев. Еще в конце 1990-х годов в Москве халяльной продукцией торговали восемь киосков, расположенных рядом с мечетями. Сейчас по стандартам халяль, по оценке Альберта Давлеева, производится порядка 1,3 млн т мяса птицы, говядины, баранины и продуктов их переработки, но только 0,5 млн т из них сертифицированы и, соответственно, промаркированы. Уже сейчас создаются предприятия, которые на 100% ориентированы на халяльную продукцию. В ближайшие два-три года российское производство увеличится до 1,5 млн т, прогнозирует г-н Давлеев. Но импортной халяльной продукции довольно мало.
 
Председатель комитета по стандартам халяль духовного управления мусульман Республики Татарстан Марат Низамов сетует, что в стране нет подготовленных специалистов для производства такой продукции. «Халяль — это не просто знак сертификации пищевых продуктов, это — бренд Аллаха, поэтому мы должны распространять его по всему миру, — считает г-н Низамов. — В последнее время много говорят про становление индустрии халяль, однако в России реально не хватает специалистов для производства такой продукции». По его словам, уже в следующем году в программе Российского исламского университета появится предмет «халяль», кроме того, соответствующие знания будут получать и учащиеся некоторых медресе.
 
Халяльные продукты питания включают в себя основные виды мяса птицы, говядину, баранину. Одно из главных условий производства халяльной продукции — оно должно быть исключительно чистым (чтобы в условиях жары продукты не пропадали). Поэтому во многих странах мира, в том числе в России, халяльная продукция воспринимается не как религиозный продукт, а как более качественный с точки зрения производства, обработки и условий ее хранения, отмечает Альберт Давлеев. Религия их не интересует.
 
По подсчетам эксперта, половина крупных производителей мяса птицы в России уже сертифицирована в России на производство халяльной продукции. «Халяльная продукция примерно на 5—15% дороже обычно, что связано с дополнительными расходами на организацию процесса производства. К тому же халяльную продукцию нельзя хранить и перевозить вместе с обычной, что требует дополнительных расходов на логистику», — говорит г-н Давлеев.
 

Россию ждет исламизация пищи


Фото: ИТАР-ТАСС
 Бум продаж халяльной пищи в России вызвал интерес к нашему рынку со стороны продуктовых компаний из ближневосточных стран. На этой неделе о планах по выходу на российский рынок заявил крупнейший производитель халяльной продукции в странах Персидского бассейна — компания Al Islami Foods из Дубая (ОАЭ). В арабской компании  уверены, что продукты с сертификатом «халяль» будут востребованы не только среди 40 млн мусульман, живущих в России, но и среди потребителей, придерживающихся иных религиозных воззрений. Российские эксперты говорят о том, что рынок халяльной продукции в стране вырос в три раза за последние годы и имеет большой потенциал для дальнейшего роста.
По данным исполнительного директора  консалтинговой компании «Ринкон-менеджмент» Константина  Корнеева, халяльная продукция уже составляет не менее 10% объема продаж говядины и баранины в России. «За последние три года продажи халяль в России выросли примерно в три раза. Сейчас все крупные российские производители мяса и мясной продукции прошли сертификацию на выпуск этого вида продукции и имеют ее в своем ассортименте, — рассказал эксперт в беседе с РБК daily. — В России сертификацией занимаются центры в Москве и Казани». Но в целом емкость рынка оценить сложно, поскольку никто не делает регулярных его замеров, замечает г-н Корнеев.
Такой рост продаж не остался незамеченным и на берегах Персидского залива. Крупный производитель халяльной продукции из Объединенных Арабских Эмиратов Al Islami Foods на этой неделе объявил о планах по выходу на рынки России и стран СНГ. До сих пор экспансия компании из Дубая не распространялась дальше соседних стран Персидского бассейна и Ближнего Востока, где компания является уверенным лидером в категории халяль.   «Для начала мы бы хотели занять 1% российского рынка мясной продукции. Но даже это означает, что число наших потребителей увеличится на 3 млн человек. Это больше, чем мы кормим здесь, в ОАЭ, — не скрывает восторга коммерческий директор Al Islami Foods Азиз Ираки. — На российском рынке сегодня не хватает производителей настоящей халяль-пищи, и для нас это великолепная возможность».
По словам г-на Ираки, руководить продажами в Восточной Европе  Al Islami Foods будет из офиса в Дубае. В России компания выберет местного дистрибьютора и логиста, хорошо знающего местный рынок. Компания планирует за первые два года работы выйти на уровень продаж от 30 млн до 55 млн долл. в год. Для обеспечения экспансии в Россию Al Islami Foods строит крупный завод в Дубае с производственной мощностью 1,5 тыс т продукции в месяц. Азиз Ираки говорит, что для российских потребителей будут предложены аутентичные продукты компании, однако Al Islami готово подстраиваться под местные гастрономические привычки населения и менять рецептуру специально для России.
В продуктовом портфеле Al Islami — широкая линейка продуктов: от замороженного мяса до продуктов мясопереработки, овощной консервации и сыров. Компания также владеет сетью халяльного фастфуда Al Farooj Fresh, специализирующейся на халяльной шаурме и куриных наггетсах.
Al Islami Foods имеет несколько заводов, на которых они перерабатывают сырье из Бразилии, США и других стран. Но большую часть продукции для них пакуют в других странах. Это крупная маркетинговая компания, которая очень сильно капитализировалась на бренде, говорит президент компании AgriFood Strategies Альберт Давлеев. Этот бренд очень яркий с точки зрения ислама и маркетинга. Если этот бренд придет в Россию, то он станет успешным, уверен г-н Давлеев.
Для Al Islami есть уникальные ниши на российском рынке — продукты  глубокой переработки. К примеру, халяльные куриные наггетсы или бургеры. В России есть эти продукты, но нет халяльных. Дополнительным конкурентным преимуществом является страна происхождения этой продукции.
«Но пустят ли эту продукцию в Россию с точки зрения санитарно-ветеринарных требований?», — сомневается эксперт. Заводы-поставщики сырья для Al Islami должны быть сертифицированы российскими ветеринарными службами.
Ниша халяльной пордукции довольно быстро трансформируется в рыночный сегмент, подчеркивает г-н Давлеев. Еще в конце 1990-х годов в Москве халяльной продукцией торговали восемь киосков, расположенных рядом с мечетями. Сейчас в России по стандартам халяль, по оценке Альберта Давлеева, производится порядка 1,3 млн т мяса птицы, говядины, баранины и продуктов их переработки, но только 0,5 млн т из них сертифицированы и соответственно промаркированы. Уже сейчас создаются предприятия, которые на 100% ориентированы на халяльную продукцию. В ближайшие два-три года российское производство увеличится до 1,5 млн т, прогнозирует г-н Давлеев. Но импортной халяльной продукции довольно мало, добавляет он.
Комментируя растущий интерес россиян к халяльным продуктам, председатель комитета по стандартам халяль духовного управления мусульман республики Татарстан Марат Низамов сетует на то, что в стране нет подготовленных специалистов для производства такой продукции. «Халяль — это не просто знак сертификации пищевых продуктов, это — бренд Аллаха, поэтому мы должны распространять его по всему миру, — считает г-н Низамов. — В последнее время много говорят про становление индустрии халяля, однако в России реально не хватает специалистов для производства такой продукции». По его словам, уже в следующем году в программе Российского исламского университета появится предмет «халяль», кроме того, соответствующие знания будут получать и учащиеся некоторых медресе.
Халяльные продукты питания включают в себя основные виды мяса птицы, говядину, баранину. Одно из главных условий производства халяльной продукции — оно должно быть исключительно чистым (чтобы в условиях жары продукты не пропадали). Поэтому во многих странах мира, в том числе в России, халяльная продукция воспринимается не как религиозный продукт, а как более качественный с точки зрения производства, обработки и условий ее хранения, отмечает Альберт Давлеев. Религия их не интересует.
По подсчетам эксперта, половина крупных производителей мяса птицы в России уже сертифицирована в России на производство халяльной продукции.
«Халяльная продукция примерно на 5—15% дороже обычно, что связано с дополнительными расходами на организацию процесса производства. К тому же халяльную продукцию нельзя хранить и перевозить вместе с обычной, что требует дополнительных расходов на логистику», — считает г-н Давлеев.

Денис Пузырев, Алексей Кузьменко16:46, 18.12.2013http://rbcdaily.ru/market/562949990023992 

Финансовый бизнес по принципам шариата набирает обороты во всем мире.


Российские компании не желают оставаться в стороне


Крушение башен-близнецов в Нью-Йорке 10 лет назад не только открыло новую фазу борьбы с терроризмом, но и вызвало перенаправление мировых денежных потоков. Арабские нефтедоллары сменили курс с США на Европу, и во время глобального кризиса капиталы шейхов пришлись Великобритании, Франции и Германии как нельзя кстати. Теперь лицом к исламскому миру поворачивается и Россия. Чуть больше года назад в Каире соответствующий вектор наметил президент Дмитрий Медведев и напомнил, что, по счастью, нам нет необходимости добиваться дружбы с этим миром. Мы и так являемся органичной его частью, поскольку в нашей стране проживает 25 млн мусульман. После такой промоакции на Восток за деньгами потянулись российские банкиры, а оттуда к нам – исламские инвесторы. Если полюбимся друг другу, от этого выиграют отечественные компании из капиталоемких секторов – электроэнергетики, инфраструктурного строительства, телекоммуникаций. Не все, конечно (да всем это и не нужно), довольно крупные, однако не настолько чтобы дешевые и «длинные» средства им давали в Европе. Как проходит конфетно-букетный период и почему он может не вылиться в крепкие отношения?
Деньги пахнут
Вроде бы деньги – они и в Африке деньги. Между тем в мусульманских странах отношение к ним совсем иное, нежели у финансистов западного мира. Исламская экономика зиждется на позиции, что деньги пахнут. Шариат предписывает различать желания и потребности и постоянно задавать себе вопросы о том, где и как ты получил свои доходы и на что ты их потратил. Человека об этом спросят после смерти, и наказание не минует того, кто делал деньги из денег, то есть приращивал капитал в сфере денежного оборота, предоставляя ссуды под проценты, спекулируя, рубясь в азартные игры заключая пари и т.д. Подобные принципы кажутся предрассудками, но по законам, сформулированным еще в VII веке, сегодня живут как минимум в 57 странах. Эти государства, как правило, малы и по территории, и по размеру ВВП. Но не заметить их невозможно поскольку десятка крупнейших из них контролирует 70% мировых энергетических ресурсов и за последние годы там не могли не накопиться значительные средства, которым теперь нужно найти применение в том числе за пределами родных территорий. И не потому, что рынки мусульманских стран ничтожны и не способны «съесть» все нефтедоллары, а потому, что многие правители регулярно объявляют о намерениях в рамках диверсификации своих экономик вкладываться в проекты за рубежом. Иначе говоря, раздавать деньги на Западе.
Достоверно оценить инвестиционный потенциал арабских государств сложно. Аналитики компании Maris Strategies считают, что объем активов всех исламских банков на конец 2010-го составил 890 млрд долларов. В BMB Islamic, которая ежегодно выпускает отчет Global Islamic Finance Report в последнем исследовании назвали цифру в 1,1 трлн долларов. Есть предположения, что активы в 15 раз больше, а сколько на самом деле – ведомо только Аллаху. Такие расхождения по словам главы российского представительства ливийского ABC International Bank Дмитрия Курышева, объясняются тем, что большая часть арабских нефтедолларов вложена в традиционные западные банки и бизнесы. Да, это противоречит принципам веры, и именно поэтому сосчитать все исламские финансы невозможно: никто добровольно не признается в нарушении древних законов. Вместе с тем по данным BMB Islamic, в течение уже семи лет активы исламских банков увеличиваются в среднем на 25% в год. И это, кроме прочего, указывает на последовательный переход арабских денег из западного в шариатский банкинг. А значит, внимание международного финансового сообщества к этому рынку будет лишь возрастать.
Одними из первых тренд уловили банкиры Великобритании. «Это единственное немусульманское государство, которое работает с исламскими финансами в полной мере. То есть оно обеспечило доступность всех инструментов шариатской системы», – рассказывает управляющий и генеральный директор BMB Islamic Advisory Хумайон Дар. И хотя там проживает всего 2,5 млн мусульман, по объему рынка исламских финансов Великобритания уже обогнала Турцию или, скажем, Бангладеш, где живут 70 и 137 млн правоверных соответственно. Очевидно, что основной оборот в Англии обеспечивает корпоративный сектор. Лондонская фондовая биржа сейчас крупнейшая в Европе по обращению исламских ценных бумаг сукук. Тут торгуется 26 выпусков сукук общей суммой эмиссий свыше 17,5 млрд долларов.
Сукук – наиболее востребованный и развитый продукт из всех инструментов шариатского банкинга. В мировом объеме исламских финансов, по оценкам BMB Islamic, на него приходится 11,3%. Светские экономисты называют сукук облигациями, но между этими бумагами есть принципиальная разница. Облигация – это долг, сукук – доля в конкретном финансируемом проекте. Покупая сукук, инвестор становится совладельцем бизнеса и получает от своего участия не фиксированный процент по долгу, а соразмерную часть прибыли, которая появляется в ходе реализации проекта. Причем до погашения этих бумаг не производится никаких выплат, в то время как срок их обращения может насчитывать несколько лет или даже подразумевать весь жизненный цикл бизнеса. Иными словами, сукук – это нечто вроде долгосрочных облигаций с нулевым купоном. Кстати, большинство инструментов шариатского банкинга имеют аналоги в западной финансовой системе. Мушарака по механизму работы напоминает паевой инвестиционный фонд, а мурабаха – лизинг. По большому счету главное отличие исламской финансовой системы от сложившейся на Западе заключается в том, что шариат запрещает инвестировать в нехаляльные индустрии – прежде всего в производство и сбыт алкоголя, табачных изделий и продуктов питания, не соответствующих канонам ислама, а также в игорный бизнес.
Получается, чтобы привлекать арабские нефтедоллары, не «спрятанные» в традиционных банках, требуется лишь не предлагать «грязное» и подкорректировать нормативно-правовые акты, если возникнет такая необходимость. Британцы подогнали свое законодательство под принципы шариата столь быстро, что никто этого и не заметил. Как и, к примеру, наши соседи казахи. Астана уже готовит первый выпуск суверенных сукук на 500 млн долларов. А что же Россия?
К арабам прорубить окно
Ассоциация региональных банков России совместно с аудиторской компанией «КПМГ» провела исследование российского права и пришла к выводу, что законодательных ограничений для работы на финансовом рынке по нормам шариата у нас нет. И это уже подтверждает практика. Еще в 2006 году сукук без проблем выпустил банк «ГЛОБЭКС». Правда, не предавая дело особой огласке. Почему-то там отмалчиваются по этому поводу и сейчас. Представитель кредитной организации в ответе на запрос журнала «РБК» объяснил: «ГЛОБЭКС» не работает с арабскими финансами и не планирует этого делать. То, о чем вы говорите, – единичный случай, имевший место пять лет назад, обычная сделка торгового финансирования». Сделка-то обычная, а инструмент – исламский. Но как бы то ни было, ни о причинах отказа от использования этого инструмента в дальнейшем, ни о доходности той эмиссии узнать не удалось. Что, впрочем, характерно для шариатского банкинга. Судьба более чем трети всех мировых выпусков сукук остается тайной за семью печатями. Известно лишь, какова максимальная доходность по таким бумагам: как утверждает глава по региону Ближний Восток и Африка компании «ВТБ Капитал» Масрур Хак, она была зафиксирована на уровне 14,9% годовых.
Чужой опыт, однако, не удерживает от попыток прорваться на новый рынок. Так, еще до кризиса Группа ВТБ собиралась выпустить сукук объемом 100 млн долларов. Но эти планы не реализовались. По словам г-на Хака, просто было принято «разумное решение» о приостановке сделок в ожидании восстановления рынка. И теперь группа готовит новый проект – выпуск исламских «облигаций» на сумму 150-200 млн долларов. Эмитентом выступит «ВТБ-Лизинг», а полученные средства будут потрачены на приобретение железнодорожных вагонов и прочих объектов тяжелого машиностроения для последующей их передачи в лизинг. В ВТБ подтверждают, что такой проект существует, правда, конкретные его даты не раскрывают. Сделка обещает стать спусковым крючком для развития нового рынка.
«Сегодня все заинтересованные, и мы в том числе, смотрят на ВТБ и ждут их выпуска. Если все пройдет хорошо, это будет сигналом для остальных», – говорит начальник управления корпоративных финансов департамента инвестиционного бизнеса банка «Ак Барс» Олег Карпеев. За его организацией, в свою очередь, наблюдают в ливийском ABC International Bank. «Мы следим за проектом банка «Ак Барс» по заключению соглашения мушарака», – признался Дмитрий Курышев. Почему же наши банкиры все озираются по сторонам и никак не решаются примериться к исламским финансам?
Сами они уверяют, что дело не в их осторожности, а в недоверии к российскому рынку со стороны арабских богачей. Проистекает оно, по мнению опрошенных журналом «РБК» экспертов, из того, что о нашей стране в мусульманском мире известно мало. Директор департамента структурированного и синдицированного финансирования Газпромбанка Александр Казаков замечает, что его арабские коллеги зачастую немогут найти ее на карте. Поэтому и деньги давать опасаются. «Когда мы общаемся с потенциальными организаторами выпуска сукук, все они подчеркивают, что для начала кредит доверия должна получить Россия, потом, допустим, Татарстан и только после этого – банк «Ак Барс», - уточняет Олег Карпеев. То есть благонадежность следует подтвердить на суверенном уровне. Российское правительство вряд ли выступит в данном случае примером. Однако вполне возможно, что его заменит администрация субъекта Федерации.
Вот в Республике Татарстан планируется региональный выпуск сукук объемом порядка 100 млн долларов. Протокол о намерениях по подготовке к эмиссии был подписан в декабре прошлого года в Малайзии татарстанскими властями, AmanahRaya Investment Bank, ИФК «Линова» и Kuwait Finance House (Malaysia) Berhad. Консультантами сделки выступают Группа ВТБ и Газпромбанк. О конкретных сроках, как водится, пока не сообщают. Но арабские эксперты о проекте наслышаны и уже владеют большей информацией, чем, скажем, о расположении республики на карте. «В Татарстане можно создать региональный хаб исламских финансов, центр халяльного производства, – полагает Хумайон Дар. – Ведь там 50% жителей – мусульмане, а толерантность к иностранцам у всех групп местного населения будет способствовать эффективности проекта». Высоко оценивают шансы республики и другие аналитики. Так что, возможно, через близкий арабам по религии и культуре регион вскоре все-таки откроется для нас окно в мир исламских финансов.
Пути наступления
Кто от этого выиграет? Совершенно точно можно сказать, что это будут не те, кто сделает ставку на финансовую розницу. ФГ «БКС» уже пыталась предложить инструменты исламского банкинга российским физлицам, но заметного успеха не достигла. В активе УК «БКС» есть ПИФ «Халяль», работающий по нормам шариата. За прошлый год стоимость его пая выросла на 25%, а в мае нынешнего в рейтинге доходности паевых фондов Национальной лиги управляющих он стал первым из ПИФов этой компании. Однако за три с небольшим года «Халяль» собрал не слишком впечатляющие 14 млн рублей (по состоянию на июль 2011-го). Эксперты объясняют этот факт как неоднозначной окраской слова «исламский» в нашей стране, так и светскостью российских мусульман. «Как оказалось, наши мусульмане предпочтут отдать свои деньги в банк, хотя это и неправильно с точки зрения шариата, нежели вложить их в халяльный фонд», – констатирует управляющий директор УК «БКС» Владимир Солодухин. По его словам, чтобы продукт стал успешным, необходимо создать обширную сеть продаж, что требует больших затрат. Но и увеличение расходов не дает никаких гарантий.
Потенциал спроса на исламские банковские продукты со стороны населения у нас еще не изучен. И с ними вполне может возникнуть ситуация, похожая на ту, что наблюдалась с кошерной едой. «Сначала в России этот вопрос долго и активно обсуждали, а потом, когда открылись кошерные рестораны, выяснилось, что в подобные заведения просто некому ходить», – напоминает президент Института Ближнего Востока Евгений Сатановский. В результате такие учреждения общепита остались лишь при синагогах. Выходит, что инструменты шариатского банкинга – по крайней мере в ближайшие годы – будут использоваться исключительно в корпоративном секторе. Но получат ли они широкое распространение хотя бы в этом сегменте? Лидеры тех или иных отраслей вряд ли заинтересуются исламскими финансами. Средний размер выпуска сукук – 100 млн долларов, а это не те средства, ради которых будет снаряжаться поход на мусульманский Восток. Кроме того, в особо привлекательные проекты арабские шейхи несмотря ни на что инвестируют и через традиционные инструменты. Так зачем тратиться на следование чужим религиозным принципам? На взгляд старшего аналитика Кредит Европа Банка Серика Искакова, это имеет смысл для небольших компаний, работающих в капиталоемких отраслях – машиностроении, генерации электроэнергии, инфраструктурном строительстве. Им требуются немалые средства для модернизации. При этом в России заимствования дороги, а в Европе малоизвестным компаниям получить их нелегко. Для таких предприятий шариатские инвестиции – неплохая возможность диверсификации рынков привлечения капитала. Нужно только заказать еще несколько промоакций чиновникам высокого ранга. В конце концов, те всерьез заявляют об амбициях сделать Москву международным финансовым центром. Не пора ли тогда брать пример с Лондона?

Шариат всемогущий

"Малайзия для исламских финансов – то же самое, что Америка для капитализма", – говорит глава BMB Islamic Advisory Хумайон Дар. Именно это небольшое государство в Юго-Восточной Азии считается пионером и законодателем мод шариатской финансовой системы. В 1961 году, за 13 лет до создания первой мусульманской кредитной организации в мире – Islamic Development Bank, в Малайзии появился финансовый институт, работавший по законам шариата. Это был фонд Tabung Haji. А в 1983-м правительство решилось на уникальный шаг. "Мы организовали первый в стране исламский банк – Bank Islam Malaysia Berhad, который 10 лет существовал без конкурентов. Это было сделано для того, чтобы вывести на рынок максимальный набор продуктов и услуг и оценить спрос", – объясняет заместитель управляющего Центробанка Малайзии Ник Мохамед Дин Ник Мусса. После власти разрешили открыть исламские "окна" традиционным коммерческим банкам. Сегодня, по данным BMB Islamic, Малайзия занимает примерно 78% мирового рынка сукук, и по лекалам финансовой системы этой страны кроят свои законы центробанки многих других мусульманских государств. Ее успех связан с тем, что в нужное время арабским правоверным инвесторам здесь предложили нужные проекты: халяльные и высоко-технологичные бизнесы, интересные с точки зрения диверсификации вложений нефтедолларов. К примеру, Малайзия занимает первое место в мире по производству электронных чипов.